
アメリカ留学の準備中、「学校の保険だけで足りるの?」「病院へ行ったら、いくら請求されるの?」と不安になっていませんか。保険の資料には英語の専門用語が並び、補償額が大きく見えても、実際の自己負担を想像しにくいものです。
先に押さえたいのは、保険料の安さだけで決めず、学校の加入条件、利用できる医療機関、自己負担、補償対象外の治療、請求方法を一緒に確認することです。保険証を持っているだけでは不十分で、体調を崩したときに「どこへ連絡し、どこを受診するか」まで準備できていると安心感が大きく変わります。
この記事では、F-1とJ-1で考え方が異なる加入条件、日本の留学保険とアメリカの学生保険の違い、Deductibleなどの重要語、受診先の選び方、受付で使える英語を順番に整理します。受診時に英語で状況を伝える練習をしたい人は、出発前に英語教室などで、症状や保険について質問する会話を練習しておく方法もあります。
なお、保険の条件、学校の規則、医療機関の取り扱いは契約や地域によって異なります。この記事は判断材料を整理するためのものであり、個別の補償可否は学校、スポンサー、保険会社、医療機関へ確認してください。
アメリカ留学では医療保険を渡航前に整える
- 医療費だけでなく、留学生活を中断する経済的リスクに備える
- 加入済みでも、受診先や自己負担によって支払額は変わる
- 学校の案内と保険の約款を渡航前に照合する
アメリカ留学では、医療保険を航空券や住居と同じ優先度で準備しましょう。理由は、診察、検査、施設利用、画像診断、処方薬、救急搬送などが別々に請求される場合があり、無保険での負担を事前に予測しにくいからです。
日本では公的医療保険によって窓口負担が抑えられ、患者が医療機関を選びやすい仕組みに慣れている人が多いでしょう。ところがアメリカでは、加入プランと医療機関の契約関係によって、同じ症状でも自己負担が変わることがあります。
ここでの重要点は、加入していることと無料で受診できることは別だという点です。保険には免責金額、定額負担、割合負担、ネットワーク、対象外項目があり、契約条件に応じて加入者側の支払いが残ります。
健康だった人にも準備が必要な理由
留学中は、時差、乾燥、食生活の変化、慣れない住環境、授業の負担などが重なります。日本でほとんど病院へ行かなかった人でも、発熱、腹痛、捻挫、アレルギー症状などで受診が必要になる可能性があります。
大きな事故だけを想定するのではなく、軽い体調不良の相談先も考えておくことが大切です。キャンパスのヘルスセンターで対応できるのか、近隣のUrgent Careがネットワーク内なのかを先に調べておけば、具合が悪い状態で一から検索せずに済みます。
保険は留学の継続を守る備え
医療保険の目的は、病気の費用を一部支払ってもらうことだけではありません。高額な治療費によって学費や生活費が不足し、留学の継続が難しくなる事態を避ける役割もあります。
そのため、比較するときは月額や一括の保険料だけでなく、受診したときの総負担を見ます。補償上限が高くても免責金額が高い、学校周辺に利用できる病院が少ない、薬が対象外という場合は、日常の使いやすさが下がります。
「保険証を見せれば、どの病院でも支払いが不要」とは限りません。受診前の承認が必要な契約や、いったん立て替えてから請求する契約もあります。
では、自分に適用される加入条件はどこで確認すればよいのでしょうか。次は、F-1とJ-1、学校独自の規則を分けて見ていきます。
学校・F-1・J-1で異なる加入条件
- F-1では学校独自の加入規則を必ず確認する
- J-1とJ-2には連邦規則に基づく最低条件がある
- 外部保険を使う場合は免除申請の期限と証明書を確認する
必要な保険を判断する最初の窓口は、学校のInternational Student Office、保険担当部署、またはJ-1スポンサーです。ビザの種類だけで決めるのではなく、学校とプログラムが設ける条件まで確認してください。
F-1留学生は学校の規則を確認する
F-1留学生については、連邦レベルで全員に同一の医療保険条件が課されているわけではありません。一方、大学、カレッジ、語学学校が独自の規則として加入を求めることはあります。
学校指定保険へ自動加入する仕組みでは、学費明細に保険料が加算されることがあります。外部保険へ先に加入していても、所定の手続きをしなければ学校指定保険の請求が残り、二重加入になる可能性があります。
外部保険で学校指定保険を免除してもらう申請は、一般にwaiverと呼ばれます。申請期限、提出方法、英語の保険証明書、補償条件を確認し、承認結果も保存しましょう。
waiverで確認されやすい項目
- 病気やけがの治療費に関する最低補償額
- Deductibleの上限
- 処方薬の補償
- メンタルヘルスの診療
- 妊娠や出産に関する診療
- 医療上必要な移送
- 遺体送還
- 学校周辺で利用できるネットワーク
- アメリカ国内の請求窓口
- 英語の証明書を発行できること
条件を満たしているように見えても、学校所定の書式での証明が必要な場合があります。保険会社の商品説明だけを送るのではなく、学校の申請画面や案内文に従うことが重要です。
J-1とJ-2には最低条件がある
J-1交流訪問者と同行するJ-2家族は、プログラム参加中に所定の医療保険を維持する必要があります。米国国務省が示す主な最低条件は、事故または病気ごとの医療給付が10万ドル以上、医療上の理由による母国への移送費用が5万ドル以上、遺体送還費用が2万5,000ドル以上、事故または病気ごとの免責金額が500ドル以下です。
これは最低基準であり、あらゆる治療が十分に補償されることを意味しません。スポンサーが追加条件を設ける場合もあるため、DS-2019を発行するスポンサーへ直接確認してください。
J-1の最低条件を満たすだけで、歯科、眼科、既往症、予防医療、処方薬まで広く補償されるとは限りません。補償表と対象外条件を別に確認してください。
学校へ送る質問文
- フレーズ
- Am I automatically enrolled in the university health insurance plan?
- 日本語訳
- 私は大学の医療保険へ自動的に加入しますか。
- 使う場面
- 学費明細が届く前後に、留学生担当部署へ確認するときに使えます。
- 注意点・誤用例
- enter insuranceではなく、保険への加入にはenroll inを使うと自然です。自動加入の有無だけでなく、免除できるかも続けて尋ねましょう。
- 発音・ニュアンス
- automaticallyは「オートマティカリー」に近く、enrolledは語末のdまで軽く発音します。事務的で丁寧な質問です。
- フレーズ
- What is the deadline to submit an insurance waiver?
- 日本語訳
- 保険の免除申請を提出する期限はいつですか。
- 使う場面
- 外部保険を使いたいときに、学校の担当者へ期限を確認する場面です。
- 注意点・誤用例
- waiverは申請すれば必ず承認されるものではありません。承認条件と結果の確認方法も質問してください。
- 発音・ニュアンス
- waiverは「ウェイヴァー」に近い音です。deadlineを強く発音すると、知りたい点が伝わりやすくなります。
加入条件が分かったら、次はどの種類の保険で満たすかを考えます。それぞれの強みと不足しやすい部分を比べてみましょう。
日本の留学保険とアメリカの学生保険を比べる
- 日本の留学保険は生活上の損害まで含む商品がある
- 学校指定保険はキャンパス周辺で利用しやすいことがある
- 不足部分を別契約で補う場合は、重複と対象外を確認する
保険選びでは、「日本の保険か現地の保険か」という二択にする必要はありません。学校の条件、留学期間、英語で手続きする力、持病、予算を踏まえ、必要なら不足部分を補う考え方が現実的です。
日本の海外留学保険
日本の保険会社が提供する留学向け商品には、病気やけがの治療費に加え、救援者費用、個人賠償責任、携行品の損害、航空機や手荷物の遅延などを含むものがあります。医療以外の生活上の事故にも備えたい人にとって、比較しやすい選択肢です。
日本語の相談窓口や医療機関の案内を利用できる契約なら、発熱して英語で考える余裕がないときにも助けになります。ただし、すべての病院でキャッシュレス受診ができるわけではなく、先に自分で支払ってから請求する場合もあります。
大学指定の学生保険
大学指定保険は、キャンパス内のヘルスセンターや学校周辺の医療ネットワークと連携しやすいことがあります。大学の担当者が制度を把握しているため、受診先や請求方法を相談しやすい点も利点です。
一方、補償の中心が医療で、携行品、借りた住居の損害、個人賠償責任、家族の渡航費などが含まれない場合があります。歯科や眼科が医療保険と分かれていることもあるため、医療以外の空白も確認しましょう。
現地の留学生向け民間保険
現地の民間プランは、条件によって保険料を抑えられることがあります。その代わり、DeductibleやCoinsuranceが高い、既往症や予防医療が対象外、問い合わせと請求が英語のみという可能性があります。
商品ページの補償上限だけでなく、約款、対象外項目、請求書類、ネットワーク検索の使いやすさを確認してください。病気のときに自分で手続きを進められるかという視点も欠かせません。
クレジットカード付帯保険
短期留学では、クレジットカード付帯保険が役立つ場合があります。ただし、旅行代金を対象カードで決済する必要があるのか、いつから補償が始まるのか、留学が対象になるのかを確認しなければなりません。
特に注意したいのは補償期間です。帰国前に補償が切れるなら、残りの期間を別の保険で埋める必要があります。病気とけがの上限、救援者費用、賠償責任、キャッシュレス対応も個別に見ましょう。
比較は同じ項目を横に並べる
- 帰国日まで補償が続くか
- 学校の加入条件を満たすか
- 治療費と救援費用の上限
- Deductible、Copay、Coinsurance
- Out-of-pocket maximumの有無と範囲
- 学校や住居の近くにネットワーク内施設があるか
- キャッシュレス受診の条件
- 既往症、歯科、眼科、妊娠、予防接種の扱い
- 処方薬とメンタルヘルスの補償
- 個人賠償や携行品など医療以外の補償
- 日本語で相談できるか
- 延長や一時帰国の扱い
比較表を作るときは、保険料だけを目立たせないことがポイントです。保険料・自己負担・利用しやすさの三つを同じ行に置くと、自分に合う契約を判断しやすくなります。
保険の種類を比べるには、契約書に出てくる英語を避けて通れません。次は、支払額を左右する重要語を具体例とともに整理します。
保険料より先に理解したい6つの用語
- 保険料が安くても受診時の自己負担が高い場合がある
- 免責金額、定額負担、割合負担は別の仕組み
- 自己負担上限には含まれない費用がある
アメリカの医療保険では、加入者が支払う仕組みを複数の用語で表します。単語を個別に暗記するより、「いつ、何に対して支払うお金か」を順番で捉えると理解しやすくなります。
Premium:保険を維持するための保険料
Premiumは、保険へ加入し続けるために毎月、学期ごと、または契約時に支払う保険料です。病院を利用しなかった月でも支払います。
Premiumが低いプランでは、Deductibleや受診時の負担が高く設定されている場合があります。保険料だけを見て安いと判断せず、実際に受診した場合の費用も想定してください。
Deductible:保険負担が始まる前の免責金額
Deductibleは、対象となる医療サービスについて、保険会社の支払いが始まる前に加入者が負担する金額です。日本語では免責金額と呼ばれます。
仮にDeductibleが1,000ドルで、対象医療費が1,500ドルだったとします。契約条件によっては、最初の1,000ドルを加入者が払い、残る500ドルにCoinsuranceが適用されます。軽い受診ではDeductibleに達せず、保険会社からの支払いが生じないこともあります。
Copay:受診や処方のたびに払う定額
Copayは、「一般診療は30ドル」「専門医は60ドル」のように、サービスごとに決められた定額の自己負担です。診察、Urgent Care、処方薬などで金額が分かれている場合があります。
Copayだけ払えば受診に関する支払いがすべて終わるとは限りません。検査や画像診断に別の負担が発生する契約もあるため、サービス別の説明を確認します。
Coinsurance:割合で決まる自己負担
Coinsuranceは、Deductibleを負担した後などに発生する割合制の自己負担です。保険会社が80%、加入者が20%を負担する契約なら、加入者のCoinsuranceは20%です。
割合が小さく見えても、対象額が大きければ支払いも増えます。入院や手術を想定すると、割合と上限の両方を見る必要があります。
Out-of-pocket maximum:対象サービスの自己負担上限
Out-of-pocket maximumは、一定の補償期間において、対象となる医療サービスに加入者が支払う金額の上限です。一般にDeductible、Copay、Coinsuranceが計算へ含まれますが、契約によって扱いが異なります。
保険料、補償対象外の治療、ネットワーク外の請求などは、上限へ含まれないことがあります。「上限まで払えば、それ以外は何でも無料」と理解しないようにしましょう。
In-networkとOut-of-network
In-networkは保険プランと契約関係にある医療提供者や施設、Out-of-networkは契約外の医療提供者や施設を指します。ネットワーク外では自己負担が増える、または補償されない場合があります。
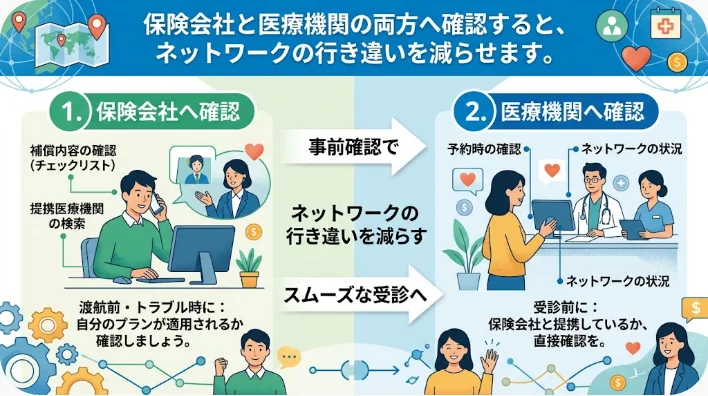
受付で「この保険会社を扱っている」と言われても、自分のプランまでネットワーク内とは限りません。保険会社の検索ページ、保険証記載の電話番号、医療機関の三方向から確認すると行き違いを減らせます。
医療機関の受付による案内は、保険会社の支払いを保証するものではありません。検査や処置を受ける前に、可能であれば保険会社へ補償条件を確認してください。
用語を理解したら、商品説明の大きな補償額だけに目を奪われにくくなります。では、自分の生活に合う契約を選ぶには、何を優先すればよいのでしょうか。
補償内容を選ぶときの優先順位
- 大きな治療だけでなく日常的な受診の使いやすさも見る
- 持病、処方薬、歯科、眼科は個別に確認する
- メンタルヘルスと緊急移送も比較対象に含める
補償内容は、学校の条件を満たしたうえで、経済的に耐えにくい損失から優先して考えます。入院、手術、緊急搬送、医療移送などの大きな費用に加え、普段利用する診療や薬も確認しましょう。
治療費と救援費用
治療費の上限だけでなく、救急車、医療上必要な移送、家族が現地へ向かう費用、遺体送還が同じ枠なのか別枠なのかを見ます。同じ上限額でも、複数の費用が一つの枠を使う契約では、実際に使える治療費が少なくなる可能性があります。
キャッシュレス受診
キャッシュレス受診に対応していると、所定の医療機関で保険会社が対象費用を直接支払い、高額な立て替えを避けられることがあります。便利な仕組みですが、受診前の連絡や承認を求められる場合があります。
- 学校や住居の近くに対応施設があるか
- 夜間と休日の連絡先があるか
- 受診前の承認が必要か
- 保険証以外に保証書が必要か
- 対象外となる診察や検査があるか
- 立て替え時の請求方法は何か
「キャッシュレス対応」と書かれていても、地域や医療機関が限定される場合があります。留学先の郵便番号で対応施設を検索し、通学圏内で使えるかまで確認しましょう。
既往症と持病
渡航前から治療中の病気、過去に診断された病気、継続的な検査や投薬は、一般的な留学保険で対象外になることがあります。急激な悪化だけを一定条件で補償する特約が用意される場合もあります。
持病がある人は、主治医へ留学期間と滞在先を伝え、英文の診断書、薬の一般名、服用量、服用回数、アレルギー情報を準備してください。日本の商品名が現地で通じない場合に備え、有効成分名も控えておきます。
歯科と眼科
アメリカでは、歯科保険や眼科保険が一般の医療保険と分かれていることがあります。虫歯、歯周病、詰め物の脱落、眼鏡やコンタクトレンズの作製が対象外という契約も珍しくありません。
渡航前に歯科検診を受け、治療が必要な箇所を確認しておくと安心です。眼鏡やコンタクトレンズを使う人は、予備、度数、処方情報を分けて持ちましょう。
メンタルヘルス
留学中は、孤独、言葉への不安、成績、友人関係、睡眠不足が重なることがあります。カウンセリングは、問題が深刻になった人だけが利用するものではありません。早めに相談することで、生活を整える手がかりになる場合があります。
大学のカウンセリングセンターを追加料金なしで利用できる場合でも、回数制限や対象者の条件があります。外部の専門家へ紹介された後の費用、オンライン相談、処方を伴う診療の扱いも確認してください。
妊娠、予防接種、処方薬
妊娠や出産、避妊に関する診療、定期予防接種の補償はプランによって異なります。処方薬にも対象薬の一覧があり、同じ目的の薬でも自己負担が異なる場合があります。
対象薬一覧はFormularyと呼ばれます。継続薬があるなら、一般名で検索し、現地で再処方を受ける方法と自己負担を確認しましょう。日本から薬を持ち込む場合は、渡航先の規則も確認する必要があります。
持病や服用薬を隠して契約すると、請求時の確認で問題になる可能性があります。告知が必要な項目は正確に伝え、不明点は契約前に保険会社へ質問してください。
契約内容を選べたら、次に行うのは書類と連絡先の整理です。ここを済ませると、緊急時の迷いを大きく減らせます。
渡航前に準備する書類と緊急連絡先
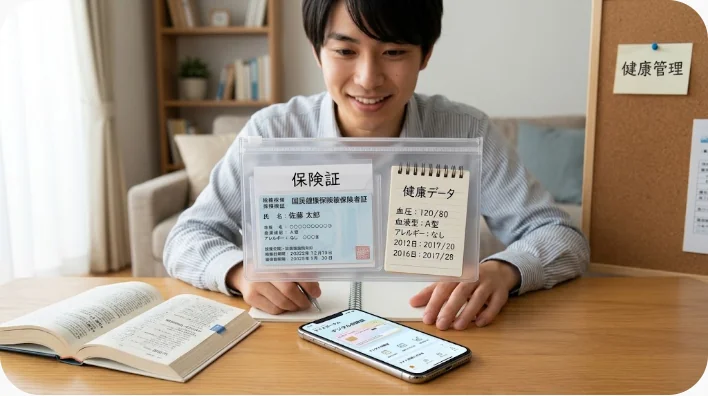
- 保険証と連絡先を紙、端末、オンラインに分けて保存する
- 健康情報は英語で一覧にする
- 予防接種書類は余裕を持って学校へ確認する
緊急時に必要なのは、契約した事実より、契約情報へすぐアクセスできる状態です。財布だけに保険証を入れていると、紛失や盗難、意識がない状況で確認できない可能性があります。
保険証を三つの場所へ保存する
- 財布やパスポートケースに紙の写しを入れる
- スマートフォンへ画像またはPDFで保存する
- パスワードで保護されたオンラインストレージへ保存する
家族や緊急連絡先にも、保険会社名、契約番号、補償期間、緊急窓口を共有しましょう。本人が説明できないときに、周囲が契約を確認できる可能性が高まります。
連絡先リストへ入れる項目
- 保険会社の一般窓口と緊急窓口
- キャッシュレス受診の連絡先
- 保険金請求ページ
- 学校のヘルスセンター
- 留学生担当部署
- 最寄りのネットワーク内Urgent Care
- 最寄りのEmergency Room
- 薬局と営業時間
- ホストファミリーやルームメイト
- 日本の家族や保護者
住所は施設名だけでなく、地図アプリの保存機能も使って登録します。夜間は入口が通常と異なる病院もあるため、受診方法を施設の案内ページで確認しておくと安心です。
英文の健康情報を作る
- Full name:氏名
- Date of birth:生年月日
- Allergies:アレルギー
- Medical conditions:持病
- Past surgeries:手術歴
- Current medications:服用中の薬
- Emergency contact:緊急連絡先
- Insurance information:保険情報
- Primary doctor in Japan:日本の主治医
アレルギーがない場合は、空欄にせずNo known allergiesと書くと意図が明確です。薬には商品名だけでなく一般名、用量、服用回数を書きます。血液型は参考情報になりますが、医療機関では必要に応じて検査が行われるため、血液型カードだけに頼るものではありません。
予防接種証明は早めに確認する
大学や学生寮からImmunization Formの提出を求められることがあります。必要なワクチン、回数、検査、医師の署名は、州や学校の規則によって異なります。
複数回の接種には間隔が必要な場合があるため、出発直前では間に合わない可能性があります。母子健康手帳などで接種歴を確認し、学校指定書式へ転記する方法を医療機関へ相談してください。
持参書類チェック
- 保険証と英語の加入証明書
- 保険約款と補償表
- waiverの承認記録
- 英文の健康情報
- 英文診断書と処方情報
- 予防接種証明
- 眼鏡やコンタクトレンズの度数
- 緊急連絡先一覧
- 請求書類のひな型
準備の基準は、体調が悪くても迷わず取り出せるかです。フォルダー名を「Insurance」「Medical Information」のように短くし、家族にも保存場所を伝えておきましょう。
書類の準備ができても、受診先を間違えると費用や待ち時間が増えることがあります。次は、症状に応じた医療機関の選び方です。
体調を崩したときの受診先を選ぶ
- 軽い症状はキャンパスの窓口やPrimary Careへ相談する
- 早めの処置が必要でも生命の危険が低い場合はUrgent Careを検討する
- 重大な症状では費用確認より救命を優先する
アメリカでは、症状の緊急度に応じて受診先を選ぶことが重要です。どこへ行くか迷う場合は、学校のヘルスセンター、保険会社の相談窓口、看護師相談サービスへ連絡できることがあります。
Campus Health Center
大学内のヘルスセンターは、軽い風邪、頭痛、腹痛、軽度のけが、予防接種、健康相談などの最初の窓口になります。学生保険との連携が取りやすく、キャンパスから移動しやすい点が利点です。
診療時間、予約方法、休暇中の営業、追加料金の有無を確認してください。対応できない症状では、外部の医療機関を紹介される場合があります。
Primary Care
Primary Care Physicianは、一般的な診察と継続的な健康管理を担うかかりつけ医です。必要に応じて専門医へお伝えします。
保険プランによっては、かかりつけ医の登録や専門医へのReferralが必要です。紹介なしで専門医を受診すると、補償が制限される場合があります。
Urgent Care
Urgent Careは、生命に関わるほどではないものの、早めに診てもらいたい症状に対応する急患向けクリニックです。当日予約や予約なしで利用できる施設もあります。
- 発熱や強い風邪症状
- 軽い切り傷ややけど
- 捻挫
- 耳の痛み
- 尿路感染症が疑われる症状
- 通常の診療時間外に悪化した症状
Emergency Roomより費用を抑えやすい傾向はありますが、すべての症状に対応できるわけではありません。受診前にネットワークと営業時間を確認します。
Emergency Roomと911
Emergency RoomまたはEmergency Departmentは、生命や身体に重大な危険がある緊急事態のための救急外来です。次のような症状では、保険会社への連絡よりも救命を優先してください。
- 呼吸が苦しい
- 意識を失った、または意識がもうろうとしている
- 胸に強い痛みがある
- 大量に出血している
- 重いアレルギー反応がある
- けいれんが続いている
- 手足の麻痺や言葉の出にくさがある
- 自分や他人を傷つける危険がある
- 重い事故に遭った
アメリカの緊急医療に関するEMTALAでは、対象となる病院の救急部門に、支払い能力にかかわらず緊急状態を確認するための診察を行い、緊急状態が確認された場合は安定化に必要な治療などを提供する義務があります。ただし、治療費が免除される制度ではありません。
呼吸困難、意識障害、強い胸痛、大量出血などがあるときは、ネットワークや費用を調べるために対応を遅らせないでください。911へ連絡し、指示に従います。
受診先を選べても、受付で保険と症状を伝えられなければ不安が残ります。ここからは、受付から診察後までの流れを英語表現と一緒に確認します。
受診の流れと病院で使える英語
- 緊急でなければ保険会社か学校へ先に連絡する
- 症状は開始時期、程度、変化の順で伝える
- 領収書、診療明細、処方箋、連絡記録を保管する
受診の基本的な流れは、連絡、受付、診察、支払いまたは保険処理、書類保管です。生命に関わる緊急事態ではこの順番にこだわらず、911や救急外来を優先します。
手順1:保険会社か学校へ相談する
緊急でなければ、保険会社の窓口や学校のヘルスセンターへ症状と現在地を伝えます。ネットワーク内の医療機関、予約の必要性、キャッシュレス対応、事前承認を確認してください。
- フレーズ
- Could you help me find an in-network urgent care clinic near my campus?
- 日本語訳
- キャンパスの近くにあるネットワーク内の急患対応クリニックを探していただけますか。
- 使う場面
- 保険会社や学校の窓口へ、利用しやすい受診先を尋ねるときに使います。
- 注意点・誤用例
- near campusでも通じますが、my campusとすると自分の学校付近だと明確になります。in-networkを付けないと、単に近い施設だけを案内される可能性があります。
- 発音・ニュアンス
- urgentは「アージェント」に近い音です。Could you help meで始めると、丁寧に支援を求める響きになります。
手順2:受付で保険証と身分証を出す
受付では、保険証、パスポートや学生証、現地住所、電話番号などを求められることがあります。問診票で分からない項目があれば推測せず、受付スタッフや看護師へ意味を確認しましょう。
- フレーズ
- Do you accept this insurance, and are you in-network with my plan?
- 日本語訳
- この保険を受け付けていますか。また、私のプランのネットワーク内ですか。
- 使う場面
- 予約時や受付で、保険会社名だけでなく自分のプランとの契約関係を確認する場面です。
- 注意点・誤用例
- Can I use this insurance?だけでは、受付可能か、ネットワーク内か、補償されるかの区別が曖昧です。最終的な補償判断は保険会社が行う点にも注意します。
- 発音・ニュアンス
- acceptは後半のceptをやや強く、insuranceは「インシュアランス」に近く発音します。二つの質問をandでつなぎ、確認漏れを防ぐ表現です。
- フレーズ
- I’m not sure what this question means. Could you explain it to me?
- 日本語訳
- この質問の意味がよく分かりません。説明していただけますか。
- 使う場面
- 問診票や同意書の意味が分からないときに使います。
- 注意点・誤用例
- 分からないのに適当にYesやNoへ印を付けないでください。医療通訳を利用できるか尋ねる方法もあります。
- 発音・ニュアンス
- I’m not sureは「分からない」と柔らかく伝える表現です。Could youを使うことで丁寧な依頼になります。
手順3:症状を開始時期と変化で伝える
症状は、何がつらいか、いつ始まったか、悪化しているか、ほかの症状があるかの順で伝えると整理しやすくなります。痛みは0から10の数字で尋ねられることがあります。
- フレーズ
- I’ve had a fever and chills since last night, and my symptoms are getting worse.
- 日本語訳
- 昨夜から熱と悪寒があり、症状が悪化しています。
- 使う場面
- 電話相談、受付、看護師や医師への症状説明に使えます。
- 注意点・誤用例
- I am feverとは言いません。I have a feverまたはI’ve had a feverを使います。chillsは寒い気候ではなく、悪寒を表します。
- 発音・ニュアンス
- feverは「フィーヴァー」、chillsは語末のzに近い有声音まで出します。since last nightで症状の継続が伝わります。
- フレーズ
- I’m allergic to penicillin, and I’m currently taking this medication.
- 日本語訳
- 私はペニシリンにアレルギーがあり、現在この薬を服用しています。
- 使う場面
- 受付、問診、診察、薬局でアレルギーと服用薬を伝える場面です。
- 注意点・誤用例
- allergyと副作用は同じとは限りません。症状が発疹、呼吸困難、吐き気などのどれだったかも伝えられるようにします。
- 発音・ニュアンス
- allergicは「アラージック」に近く、toとつなげて発音します。薬の容器や一覧を見せながら話すと誤解を減らせます。
手順4:費用と検査を確認する
- フレーズ
- Is prior authorization required for this test?
- 日本語訳
- この検査には事前承認が必要ですか。
- 使う場面
- 緊急性が低く、検査前に補償条件を確認する余裕がある場面です。
- 注意点・誤用例
- 承認が必要かどうかは医療上の必要性とは別の保険手続きです。緊急時に確認を優先して治療を遅らせないでください。
- 発音・ニュアンス
- prior authorizationは「プライアー・オーソライゼイション」に近い音です。保険会社へ確認する際によく使われる表現です。
手順5:書類を保管する
診療後は、診療明細、領収書、処方箋、薬局の領収書、検査結果、診断書を保管します。保険会社とのメール、電話した日時、担当者名、受付番号も記録してください。
後日、Explanation of Benefitsが届くことがあります。これは通常、医療機関からの請求額、保険会社が認めた額、保険会社の負担、加入者負担などを示す説明書であり、請求書そのものとは限りません。
- フレーズ
- Could I have an itemized bill and a copy of my medical record?
- 日本語訳
- 項目別の請求明細と診療記録の写しをいただけますか。
- 使う場面
- 立て替えた費用を保険会社へ請求するときや、別の医師へ記録を見せたいときに使います。
- 注意点・誤用例
- receiptだけでは診療項目の内訳が不足する場合があります。itemized billが必要か、保険会社の請求案内を確認しましょう。
- 発音・ニュアンス
- itemizedは「アイタマイズド」に近い音です。Could I haveで丁寧に書類を依頼できます。
受付での短い会話例
- 会話
- 受付:How can I help you today?
学習者:I’ve had a fever and a sore throat since yesterday. I’d like to see a doctor.
受付:Do you have your insurance card and a photo ID?
学習者:Yes. Here they are. Are you in-network with my plan?
受付:We accept this insurer, but you should confirm your specific plan with the insurance company.
学習者:Thank you. I’ll call them now. - 日本語訳
- 受付:本日はどうされましたか。
学習者:昨日から熱とのどの痛みがあります。医師の診察を受けたいです。
受付:保険証と写真付き身分証明書はありますか。
学習者:はい、こちらです。私のプランのネットワーク内ですか。
受付:この保険会社は扱っていますが、個別のプランは保険会社へ確認してください。
学習者:ありがとうございます。今、電話で確認します。 - 使う場面
- Urgent Careや一般診療の受付で、症状と保険を簡潔に伝える場面です。
- 注意点・誤用例
- sore throatは「のどの痛み」です。throat painでも意味は推測できますが、日常的な症状説明ではsore throatが自然です。
- 発音・ニュアンス
- soreは「ソー」に近く、throatでは舌先を上下の歯の間へ軽く出します。長文を作らず、症状と開始時期を一文で伝えると聞き取られやすくなります。
受診英語は、単語を増やすより定型文を声に出しておくほうが実践につながります。次は、保険金が支払われにくい場面と、勘違いしやすい点を確認します。
保険金が支払われない主なケース
- 補償額と同じくらい対象外条件を読む
- 事前承認やネットワークの条件違反に注意する
- 医師が必要と判断した治療でも契約上は対象外になり得る
保険へ加入しても、契約に書かれた対象外条件に該当すれば支払いを受けられない場合があります。商品によって違いはありますが、一般に確認したい項目は次のとおりです。
- 渡航前から発症していた病気
- 持病の通常治療や定期検査
- 虫歯や歯周病などの歯科治療
- 妊娠や出産に関する費用
- 健康診断や予防目的の診療
- 危険度が高いと指定されたスポーツ
- 飲酒や薬物が関係する事故
- 故意によるけが
- 補償対象外地域で受けた治療
- 必要な事前承認を得なかった治療
- ネットワーク外での受診
- 契約期間外に始まった病気やけが
ここで大切なのは、一覧をそのまま自分の契約へ当てはめないことです。急激な悪化、緊急受診、偶発的な歯の損傷など、細かな条件で扱いが変わる場合があります。
よくある勘違い1:医師の指示ならすべて対象
医師が医療上必要と判断しても、契約上の補償対象になるとは限りません。事前承認、紹介状、対象施設などの条件が付く場合があります。
よくある勘違い2:ネットワーク内なら請求は発生しない
ネットワーク内でも、Deductible、Copay、Coinsuranceは発生し得ます。また、施設はネットワーク内でも、そこで診療する一部の医療提供者の扱いが異なる場合があります。
よくある勘違い3:補償上限まで自由に使える
補償上限は、対象となる請求へ契約条件を適用したうえでの限度です。対象外治療や契約条件に合わない請求へ、そのまま使える枠ではありません。
約款を読むときは、Benefitsだけでなく、Exclusions、Limitations、Pre-authorization、Claimsの章も確認してください。支払われない条件を先に把握すると、受診時の判断がしやすくなります。
保険の対象外になることを恐れて、緊急性の高い症状を我慢しないでください。生命や身体に重大な危険がある場合は医療機関へ連絡し、費用や請求は状態が安定してから相談します。
日本の公的医療保険と海外療養費
- 日本の健康保険証をアメリカの窓口で直接使う制度ではない
- 資格を維持し条件を満たす場合は帰国後に申請できることがある
- 現地で払った全額が戻る仕組みではない
日本の健康保険証をアメリカの病院で提示しても、日本国内と同じように窓口負担だけを支払うことはできません。ただし、日本の公的医療保険の資格を維持している人が、海外滞在中の急な病気やけがでやむを得ず治療を受けた場合、海外療養費を申請できることがあります。
支給額は、アメリカで実際に払った金額がそのまま基準になるとは限りません。日本国内で同じ傷病を治療した場合の保険診療費を基準に計算されるため、現地での支払額と比べて払い戻しが少なくなる可能性があります。
申請で求められ得る書類
- 海外療養費の申請書
- 診療内容が分かる明細
- 領収明細書
- 領収書
- 必要書類の日本語訳
- 渡航期間を確認できる書類
- 医療機関へ照会するための同意書
治療を目的として海外へ渡航した場合や、日本国内で保険診療として認められていない治療は対象外です。加入先によって書式や提出方法が異なるため、帰国前から保険者へ確認しておくと書類不足を防げます。
海外療養費は、留学保険の代わりではなく補助的な制度として考えましょう。高額な費用を現地で立て替える必要や、払い戻されない部分が残る可能性があります。
留学期間ごとの考え方と実践チェック
- 短期でも学校指定条件があれば従う
- 帰国日まで補償が切れないようにする
- 長期ほど医療以外の生活リスクも確認する
数週間から3カ月程度
短期留学では、海外旅行保険やカード付帯保険が候補になる場合があります。ただし、短期でも学校が指定する条件を満たす必要があります。
補償開始の条件、病気とけがの上限、帰国日までの期間、留学が対象かを確認してください。カードが複数あっても、補償額を単純に足せるとは限りません。
3カ月から半年程度
カード付帯保険の期間を超える可能性が高くなるため、帰国日まで切れ目なく続く留学保険や学生保険を検討します。滞在延長の可能性があるなら、海外から契約を延長できるかも確認します。
半年以上
長期留学では、学校指定保険と日本の留学保険を比較し、不足を補う方法も候補になります。メンタルヘルス、継続的な処方薬、歯科、個人賠償、住居の損害など、日常生活に関わる項目の重要性も高まります。
出発前の実践チェックリスト
- 学校が医療保険への加入を求めているか確認した
- 学校指定保険への自動加入を確認した
- waiverの条件と期限を確認した
- 免除申請の承認結果を保存した
- 帰国日まで補償期間が続いている
- 治療費と救援費用の上限を確認した
- Deductibleを確認した
- CopayとCoinsuranceを確認した
- Out-of-pocket maximumの範囲を確認した
- 学校周辺のネットワーク内施設を保存した
- キャッシュレス受診の条件を確認した
- 持病と既往症の扱いを確認した
- 歯科と眼科の扱いを確認した
- 処方薬の対象と自己負担を確認した
- メンタルヘルスの窓口を確認した
- 個人賠償責任の有無を確認した
- 保険証を複数の場所へ保存した
- 家族へ契約番号と連絡先を共有した
- 英文の健康情報を作成した
- 予防接種書類を学校へ提出した
- 渡航前に歯科検診を受けた
- 911を使う症状を確認した
出発前の7日間練習
- 1日目:保険証を見ながら契約番号と緊急窓口を声に出して確認する
- 2日目:学校周辺のHealth Center、Urgent Care、Emergency Roomを地図へ保存する
- 3日目:Deductible、Copay、Coinsuranceを自分の契約書から探す
- 4日目:アレルギー、持病、服用薬を英語で書く
- 5日目:症状を伝える英語を三回ずつ音読する
- 6日目:受付で保険を確認する会話を家族や友人と練習する
- 7日目:書類、連絡先、請求方法を一つのフォルダーへ整理する
一度にすべて暗記する必要はありません。重要なのは、連絡先・受診先・使う英語をセットで準備することです。体調が悪い場面を想定して短い文を声に出すと、実際の受付でも言葉を取り出しやすくなります。
よくある質問
- 迷いやすい加入条件と受診手順を短く再確認する
- 個別の補償可否は学校や保険会社へ確認する
- 緊急時は費用確認より救命を優先する
F-1ビザなら医療保険へ入らなくてもよいですか?
F-1留学生に連邦レベルで一律の医療保険条件が設けられているわけではありませんが、大学や語学学校が独自に加入を求めることがあります。学校指定保険への自動加入やwaiverの期限もあるため、学校の保険担当部署へ確認してください。
J-1留学ではどのような保険が必要ですか?
J-1と同行するJ-2には、事故または病気ごとの医療給付、医療移送、遺体送還、免責金額について最低条件があります。スポンサーが追加条件を設ける場合もあるため、DS-2019を発行するスポンサーの案内を優先してください。
学校指定保険と日本の留学保険は両方必要ですか?
必ず両方が必要とは限りません。学校指定保険だけで不足する個人賠償、携行品、救援者費用などを別契約で補う方法があります。反対に、外部保険が学校条件を満たしwaiverが承認されれば、学校指定保険を免除できる場合もあります。
保険証を見せれば医療費は無料になりますか?
無料になるとは限りません。Deductible、Copay、Coinsuranceが発生する場合があり、ネットワーク外や補償対象外の治療は自己負担が大きくなる可能性があります。キャッシュレス受診でも事前連絡が必要な契約があります。
Urgent CareとEmergency Roomはどう使い分けますか?
Urgent Careは、命に関わるほどではないものの早めに診てもらいたい発熱、軽いけが、捻挫などで利用されます。呼吸困難、意識障害、強い胸痛、大量出血など重大な症状では、911またはEmergency Roomを優先してください。
日本の健康保険でアメリカの病院を直接受診できますか?
日本の健康保険証を提示して、日本国内と同じ窓口負担で受診することはできません。公的医療保険の資格を維持し条件を満たす場合は、帰国後に海外療養費を申請できることがありますが、現地で払った全額が戻るとは限りません。
持病がある場合は何を準備すればよいですか?
主治医へ留学期間と渡航先を伝え、英文診断書、薬の一般名、用量、服用回数、アレルギー情報を準備してください。既往症や継続治療が補償対象になるか、契約前に保険会社へ確認することも大切です。
請求に備えて何を保管すればよいですか?
診療明細、項目別の請求書、領収書、処方箋、薬局の領収書、検査結果、診断書を保管します。保険会社とのメール、電話日時、担当者名、受付番号も記録し、紙とデータの両方で保存すると安心です。
アメリカ留学の医療保険は、加入証明を提出するためだけの書類ではありません。必要なときに受診し、予想外の費用によって留学生活が揺らぐことを防ぐための基盤です。
まず学校またはスポンサーの条件を確認し、次に補償上限、自己負担、ネットワーク、対象外項目を比べてください。そのうえで、保険証、健康情報、受診先、英語フレーズを一つずつ準備すれば、突然の体調不良にも落ち着いて対応しやすくなります。
判断に迷う項目は自己解釈で済ませず、学校、J-1スポンサー、保険会社へ質問しましょう。受診時は症状と開始時期を短く伝え、分からない書類は確認し、診療後の記録を残すことが大切です。
確認に利用できる公的情報
- 制度の確認には公的機関の案内を利用する
- 個別契約の補償可否は約款と保険会社へ確認する
- 米国国務省 BridgeUSA:J-1プログラムの保険条件
- HealthCare.gov:保険料と自己負担の考え方
- 米国メディケア・メディケイド・サービスセンター:EMTALA
- 全国健康保険協会:海外療養費
公的情報は制度の基本を確認するために役立ちます。ただし、学校の規則や保険商品の条件は個別に異なるため、申請や契約の前に担当窓口から回答を得てください。